Dây chuyền sản xuất chip nhớ đang bị xáo trộn khi các nhà sản xuất dồn lực cho hạ tầng AI.
Tóm tắt nhanh
Công suất sản xuất bộ nhớ truyền thống đang bị chuyển sang các sản phẩm phục vụ AI.
NOR Flash và SLC NAND được dùng trong thiết bị mạng, ô tô và hệ thống công nghiệp.
Giá hợp đồng tăng mạnh trong nửa đầu năm 2026 theo dữ liệu TrendForce.
Thiếu hụt có thể phản ánh vào chi phí và lịch ra mắt thiết bị trong thời gian tới.
Làn sóng bùng nổ của trí tuệ nhân tạo (AI) đang tạo ra những chấn động dây chuyền sâu sắc trong ngành công nghiệp bán dẫn toàn cầu. Không chỉ dừng lại ở các dòng chip xử lý đồ họa (GPU) cao cấp hay bộ nhớ băng thông cao (HBM), cuộc khủng hoảng nguồn cung hiện đã lan sang những linh kiện bộ nhớ tưởng chừng rất khiêm tốn: NOR Flash và SLC NAND.
Theo báo cáo tổng hợp từ Tom’s Hardware và các hãng nghiên cứu thị trường hàng đầu, các nhà sản xuất bán dẫn lớn đang tái phân bổ ồ ạt công suất tấm wafer từ các tiến trình trưởng thành sang những sản phẩm có biên lợi nhuận cao vượt trội như HBM và 3D NAND mật độ lớn. Sự dịch chuyển quy mô lớn này khiến nguồn cung của NOR Flash và SLC NAND rơi vào tình trạng thiếu hụt nghiêm trọng, đe dọa trực tiếp đến chuỗi cung ứng của các thiết bị điện tử dân dụng lẫn chuyên dụng.
Nguyên nhân sâu xa từ việc tái phân bổ dây chuyền sang phân khúc AI
Trong nhiều năm qua, NOR Flash và SLC NAND thuộc nhóm sản phẩm có biên độ lợi nhuận vừa phải nhưng đóng vai trò nền tảng. Chúng hiện diện trong các bo mạch mạng, bộ định tuyến (router), thiết bị nhúng và các hệ thống điều khiển công nghiệp để lưu trữ mã khởi động (boot code) cũng như dữ liệu vận hành cần độ bền cao.
Tuy nhiên, trước nhu cầu bùng nổ không ngừng từ các trung tâm dữ liệu AI, các nhà sản xuất bộ nhớ hàng đầu thế giới đã ưu tiên dồn diện tích phòng sạch và dây chuyền tấm wafer sang các công nghệ sinh lời cao hơn nhiều. Những tấm wafer tại các tiến trình trưởng thành vốn dùng sản xuất SLC NAND và NOR Flash bị thu hẹp đáng kể. Quy mô thị trường của riêng dòng SLC NAND hiện ước tính dưới 1 tỷ USD mỗi năm, một con số tương đối nhỏ khiến các nhà sản xuất ngần ngại rót vốn đầu tư mở rộng thêm nhà máy mới chỉ để phục vụ riêng phân khúc này.
Đại diện các hãng sản xuất linh kiện nhúng như Winbond và GigaDevice đều ghi nhận tình trạng nguồn cung bị thắt chặt nghiêm trọng. Winbond thậm chí đã xác nhận danh mục sản phẩm NOR Flash, DRAM chuyên dụng và SLC NAND của họ gần như đã được khách hàng đặt trước toàn bộ công suất trong thời hạn lên tới hai năm.
Giá hợp đồng tăng vọt và áp lực thiếu hụt cấu trúc
Theo dữ liệu nghiên cứu công bố từ TrendForce, giá hợp đồng bình quân của cả NOR Flash lẫn SLC NAND đã tăng vọt hơn 100% chỉ trong nửa đầu năm 2026. Trong đó, giá SLC NAND ghi nhận mức tăng từ 130% đến 150% do một số nhà sản xuất quốc tế rút dần khỏi các phân khúc tiến trình cũ để chuyển đổi sang sản phẩm tiên tiến.
Bước sang nửa cuối năm 2026, các tổ chức tài chính lớn như Morgan Stanley và JPMorgan đều phát đi cảnh báo về tình trạng mất cân đối cung cầu kéo dài. Morgan Stanley dự báo nguồn cung NOR Flash sẽ tiếp tục căng thẳng xuyên suốt năm 2026, trong khi JPMorgan lo ngại áp lực thắt chặt đối với SLC NAND có thể còn gay gắt hơn mức các mô hình dự báo hiện tại phản ánh.
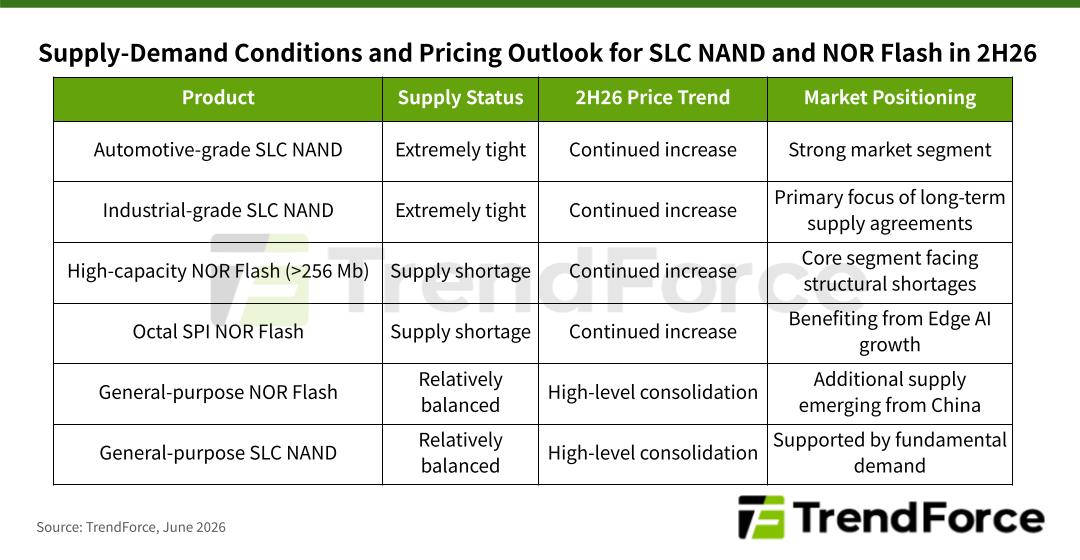
TrendForce ước tính trong nửa cuối năm 2026, các dòng NOR Flash dung lượng cao (từ 256 Mb trở lên) có thể tiếp tục tăng thêm 60% đến 65% do nhu cầu từ các thiết bị AI cận biên (Edge AI) và hệ thống hỗ trợ lái xe tự động (ADAS). Đối với SLC NAND, đà tăng giá được dự báo duy trì thêm 70% đến 75% trong bối cảnh các nhà sản xuất tập trung tối ưu hóa tỷ lệ hoàn thiện sản phẩm (yield) thay vì mở rộng diện tích sản xuất.
Tác động lan rộng từ thiết bị mạng đến ô tô và công nghiệp
Thị trường NOR Flash và SLC NAND đối mặt với tình trạng thiếu hụt nguồn cung mang tính cấu trúc.
Hệ quả từ sự thiếu hụt này đang bắt đầu bộc lộ rõ nét trên nhiều ngành công nghiệp:
– **Thiết bị mạng và điện tử gia dụng:** Các linh kiện như router Wi-Fi, thiết bị IoT và thiết bị điều khiển thông minh gia đình phụ thuộc chặt chẽ vào NOR Flash để nạp firmware. Khi chi phí linh kiện tăng gấp đôi hoặc gấp ba, các nhà sản xuất phần cứng tiêu dùng sẽ buộc phải tăng giá bán lẻ hoặc trì hoãn lịch ra mắt sản phẩm mới.
– **Công nghiệp ô tô và hệ thống tự hành:** Các phương tiện hiện đại tích hợp hệ thống hỗ trợ lái xe ADAS và buồng lái kỹ thuật số đòi hỏi bộ nhớ NOR Flash dung lượng lớn có khả năng thực thi tại chỗ (Execute-in-Place – XIP) với độ trễ tối thiểu và độ tin cậy tuyệt đối. Tình trạng khan hiếm linh kiện chuẩn ô tô có nguy cơ tái lập làn sóng đứt gãy chuỗi cung ứng tương tự như giai đoạn khủng hoảng chip trước đây.
– **Hệ thống điều khiển công nghiệp và hàng không vũ trụ:** SLC NAND sở hữu ưu thế vượt trội về độ bền ghi xóa (P/E cycles), khả năng chịu nhiệt độ khắc nghiệt và tỷ lệ lỗi cực thấp. Trong các hệ thống tự động hóa nhà máy, thiết bị y tế và điều khiển vệ tinh, việc tìm kiếm giải pháp thay thế tương đương là vô cùng khó khăn, biến việc đảm bảo nguồn linh kiện dự trữ thành bài toán sinh tồn của nhiều doanh nghiệp.
Để ứng phó với diễn biến này, các nhà cung ứng lớn đang chuyển từ việc đàm phán giá đơn lẻ sang ký kết các thỏa thuận cung ứng dài hạn (LTA) và chọn lọc đơn hàng ưu tiên. Đối với người dùng cuối, làn sóng tăng giá của các vi mạch nhớ nền tảng có thể sẽ sớm phản ánh trực tiếp vào giá bán của các thiết bị công nghệ quen thuộc trong thời gian tới.
Elon Musk nói Grok 4.7 chưa ngang các mô hình Anthropic và kỳ vọng bắt kịp nhóm dẫn đầu vào năm sau. Cùng lúc, ông cho biết Grok Bot tăng trưởng khoảng 100% mỗi…
Bằng sáng chế US 2026/0277953 A1 mô tả giao diện chat AI có thể đọc dữ liệu đo hiệu năng GPU, tạo script truy vấn và giúp nhà phát triển tìm điểm nghẽn. Đây mới…
Tower Semiconductor và Nhật Bản dự kiến đầu tư tổng cộng 4 tỷ USD để mở rộng sản xuất chip kết nối quang học, hướng tới công suất tương đương 45.000 wafer 300mm…