Tóm tắt nhanh
- Counterpoint Research ước tính doanh thu DRAM toàn cầu quý III/2026 đạt gần 200 tỷ USD, tăng 369% so với cùng kỳ.
- Lượng bit DRAM giao hàng theo ước tính chỉ tăng khoảng 4% trong quý; giá bán bình quân khoảng 1,90 USD/Gb mới là phần lớn nguyên nhân kéo doanh thu lên.
- Nhu cầu AI đang lan từ bộ nhớ HBM sang DDR và LPDDR thông thường, khiến các hãng thiết bị tiêu dùng phải cạnh tranh công suất với trung tâm dữ liệu.
- Dự báo giá tăng tiếp trong quý IV là dự báo giá hợp đồng, không phải mức tăng chắc chắn của giá bán lẻ RAM tại Việt Nam.
Counterpoint Research ước tính doanh thu DRAM toàn cầu tăng 369% trong quý III/2026, lên gần 200 tỷ USD, nhưng lượng bit giao hàng chỉ nhích khoảng 4% trong quý. Khoảng cách đó nói lên điều quan trọng hơn con số tăng trưởng: thị trường đang tăng giá mạnh trên lượng chip gần như không đổi, chứ không phải các hãng đã bán ra nhiều gấp gần năm lần.
Doanh thu tăng vọt chủ yếu vì giá, không phải vì lượng chip bán ra
Counterpoint Research gọi đây là một chu kỳ tăng giá, chưa phải chu kỳ tăng sản lượng. Theo ước tính của hãng nghiên cứu, doanh thu DRAM trong quý gần bằng năm lần cùng kỳ năm trước, trong khi lượng bit giao hàng tăng khoảng 4% so với quý trước. Hai con số dùng hai cách so sánh khác nhau: 369% là mức tăng doanh thu theo năm, còn 4% là lượng bit giao hàng ước tính tăng theo quý.
Giá bán bình quân DRAM pha trộn đạt khoảng 1,90 USD mỗi gigabit trong quý III. Chỉ số này phản ánh trung bình thị trường, không phải giá một thanh RAM hay một chip cụ thể tại cửa hàng. Bởi vậy, không thể lấy 369% để kết luận lượng RAM trên thị trường tăng tương ứng, cũng không thể suy ra người mua ở Việt Nam sẽ thấy giá bán lẻ tăng đúng mức đó.
| Chỉ số DRAM toàn cầu | Q3/2026 | So sánh |
|---|---|---|
| Doanh thu | Gần 200 tỷ USD | Tăng 369% so với Q3/2025 |
| Lượng bit giao hàng | — | Tăng khoảng 4% so với Q2/2026 |
| Giá bán bình quân pha trộn | 1,90 USD/Gb | Mức bình quân Counterpoint công bố |
| Giá hợp đồng DRAM phổ thông | — | TrendForce dự báo tăng 10–15% theo quý trong Q4/2026 |
Số liệu: Counterpoint Research và TrendForce. Doanh thu tăng mạnh chủ yếu phản ánh giá, còn dự báo Q4 nói về hợp đồng, không phải giá bán lẻ.
Việc doanh thu có thể tăng nhanh hơn sản lượng không lạ trong ngành bán dẫn, nhưng mức chênh lệch hiện tại cho thấy nguồn cung khó đáp ứng ngay nhu cầu. Nhà sản xuất bán được lượng hàng chỉ tăng nhẹ nhưng thu về nhiều hơn nhờ giá mỗi đơn vị cao hơn. Với người mua máy tính, đây là lý do chi phí bộ nhớ có thể gây áp lực lên giá cấu hình ngay cả khi không có thế hệ RAM mới nào tạo ra bước nhảy lớn về lượng cung.
Nhu cầu AI đang kéo cả DDR và LPDDR vào cuộc đua công suất
Áp lực không còn nằm riêng ở HBM, loại bộ nhớ băng thông cao thường đi cùng bộ tăng tốc AI. Counterpoint cho biết doanh thu HBM gần gấp đôi, nhưng tỷ trọng của nó trong tổng doanh thu DRAM lại giảm vì DDR và LPDDR tăng nhanh hơn. Tỷ trọng giảm không có nghĩa doanh thu HBM đi xuống; phần còn lại của thị trường chỉ tăng nhanh hơn.
Đằng sau dịch chuyển đó là nhu cầu bộ nhớ của máy chủ dùng CPU. Các hệ thống AI cần bộ tăng tốc, nhưng cũng cần máy chủ điều phối dữ liệu và tác vụ, nơi DDR5 phổ thông giữ vai trò lớn. Brady Wang, Phó giám đốc nghiên cứu tại Counterpoint, cho biết doanh thu DDR tăng 500% và LPDDR tăng gần 400% so với cùng kỳ, đồng thời nhu cầu DRAM thông thường từ máy chủ CPU tăng lên.
Điều này khiến nhà cung cấp phải phân bổ năng lực sản xuất giữa nhiều nhóm khách hàng. Trung tâm dữ liệu có thể cần lượng lớn HBM lẫn DDR máy chủ; điện thoại và laptop lại dùng LPDDR hoặc DDR ở quy mô nhỏ hơn trên từng thiết bị, nhưng thị trường tiêu dùng cũng cần hàng triệu sản phẩm. Khi các nhà sản xuất ưu tiên phân khúc có giá trị và biên lợi nhuận cao, hãng điện thoại và máy tính có thể phải trả nhiều hơn hoặc điều chỉnh cấu hình, dù không trực tiếp mua HBM.
Thị phần doanh thu không đồng nghĩa với số chip bán ra
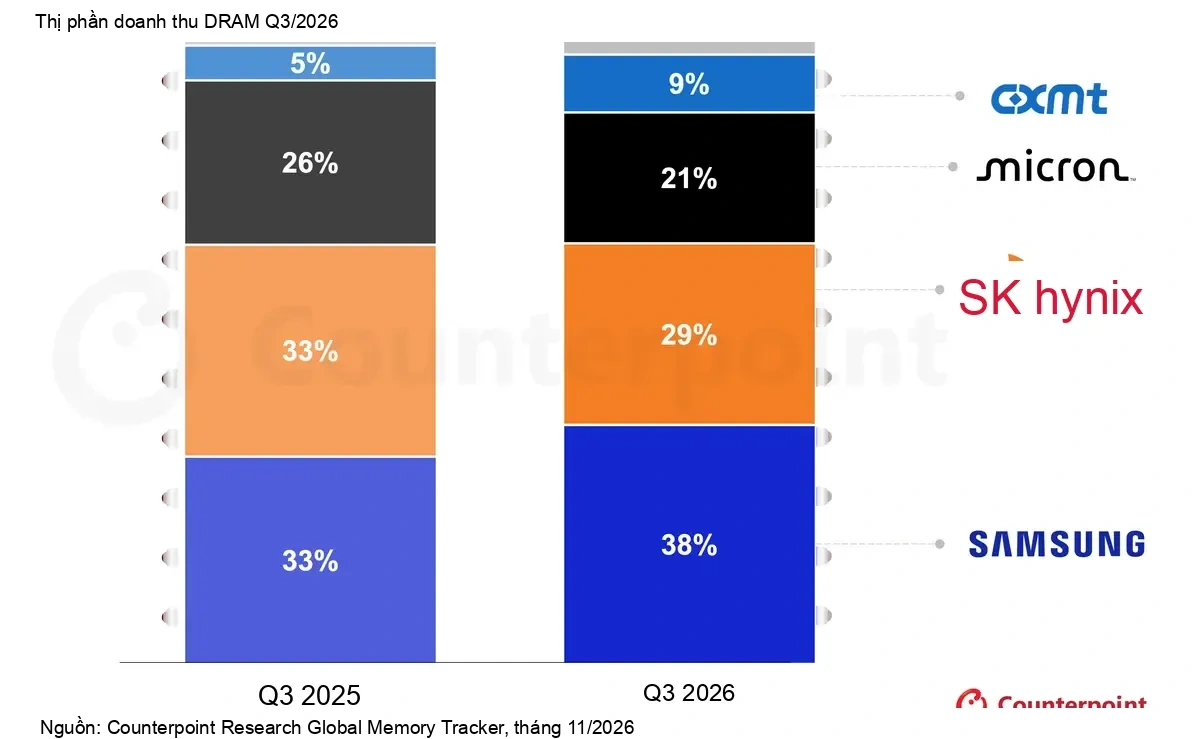
Theo Counterpoint, trong quý III/2026 Samsung nắm 38% thị phần doanh thu DRAM, SK hynix đạt 29% và Micron 21%. Đây là tỷ trọng tính theo tiền bán hàng, không phải tỷ lệ số bit được giao. Khi giá và cơ cấu sản phẩm giữa các hãng khác nhau, bảng xếp hạng doanh thu không cho biết chính xác hãng nào xuất xưởng nhiều chip nhất.
Biểu đồ cũng cho thấy Samsung tăng tỷ trọng doanh thu từ 33% cùng kỳ năm trước lên 38%, còn SK hynix giảm từ 33% xuống 29% và Micron từ 26% xuống 21%; CXMT tăng từ 5% lên 9%. Những thay đổi này phản ánh vị trí trong doanh thu DRAM ở hai quý được so sánh, không nên đọc thành bằng chứng rằng từng hãng tăng hoặc giảm sản lượng cùng tỷ lệ.
| Nhà sản xuất | Thị phần doanh thu DRAM Q3/2025 | Thị phần doanh thu DRAM Q3/2026 |
|---|---|---|
| Samsung | 33% | 38% |
| SK hynix | 33% | 29% |
| Micron | 26% | 21% |
| CXMT | 5% | 9% |
Số liệu: Counterpoint Research. Đây là thị phần doanh thu DRAM, không phải thị phần sản lượng.
Với người mua, kết quả tài chính kỷ lục của nhà sản xuất không đồng nghĩa nguồn cung bán lẻ lập tức dồi dào hơn. Cần thêm thời gian để công suất mới đi vào sản xuất, còn các đơn hàng trung tâm dữ liệu có thể được ưu tiên theo hợp đồng. Số liệu thị phần giúp thấy ai đang thu được doanh thu lớn trong chu kỳ này; nó không giải quyết câu hỏi khi nào giá RAM cửa hàng sẽ hạ.
Dự báo giá hợp đồng tăng tiếp chưa phải báo giá cho người dùng
TrendForce dự báo giá hợp đồng DRAM phổ thông tăng 10–15% theo quý trong quý IV/2026. Đây là dự báo về giao dịch hợp đồng giữa nhà cung cấp và khách hàng, không phải cam kết giá RAM bán lẻ tăng cùng tỷ lệ. Hợp đồng, thời điểm nhập hàng, loại bộ nhớ và chính sách của từng nhà bán lẻ khiến giá ở cửa hàng có thể biến động khác nhau.
Counterpoint nhận định giá DRAM có thể tiếp tục mạnh trong năm tới và nguồn cung còn chịu sức ép khi các nhà máy mới quy mô lớn chưa sản xuất trước năm 2028. Đây là dự báo của đơn vị nghiên cứu, không phải lịch cung ứng chắc chắn cho mọi nhà sản xuất. Thị trường bộ nhớ vốn có tính chu kỳ: nếu nhu cầu AI chậm lại hoặc công suất mới được đưa vào nhanh hơn dự kiến, cán cân giá có thể đổi chiều.
Ở Việt Nam, giá bán lẻ RAM phụ thuộc mẫu DDR4 hay DDR5, dung lượng, tốc độ và tồn kho của từng cửa hàng. Các mức giá quan sát trên danh mục bán lẻ trong tháng 10/2026 trải rộng từ vài triệu đến hàng chục triệu đồng, nên không thể coi một con số là đại diện cho toàn thị trường. Người đang nâng cấp máy nên so giá đúng mã bộ nhớ và dung lượng cần mua; dự báo giá hợp đồng quốc tế hữu ích để hiểu áp lực chi phí, nhưng không thay thế việc kiểm tra giá của sản phẩm cụ thể.
Điểm cần theo dõi trong các quý tới không chỉ là doanh thu DRAM mà còn là lượng bit giao hàng, thời điểm các nhà máy mới vận hành và tỷ trọng đơn hàng dài hạn. Nếu doanh thu tiếp tục tăng nhanh hơn sản lượng, người mua thiết bị tiêu dùng vẫn có thể chịu giá cao dù nhu cầu AI tập trung ở trung tâm dữ liệu. Còn nếu nguồn cung mở rộng và đơn hàng AI hạ nhiệt, chu kỳ giá có thể dịu xuống nhanh hơn các dự báo hiện nay.
Nguồn tham khảo: Counterpoint Research, TechRadar, TrendForce