Tóm tắt nhanh
- Counterpoint Research ghi nhận doanh thu DRAM toàn cầu Q3/2026 tăng 369% so với cùng kỳ, lên gần 200 tỷ USD.
- Lượng bit xuất xưởng chỉ tăng khoảng 4% so với quý trước; giá bán trung bình lên 1,9 USD/Gb mới là lực đẩy chính.
- Doanh thu DDR tăng 500%, LPDDR tăng khoảng 400% so với cùng kỳ, nhanh hơn HBM trong quý.
- Hợp đồng dài hạn và công suất mới chưa sẵn sàng trước năm 2028 có thể khiến giá bộ nhớ tiếp tục cao.
Doanh thu DRAM toàn cầu tăng 369% trong Q3/2026, đạt gần 200 tỷ USD, nhưng sản lượng bit chỉ nhích khoảng 4% so với quý trước. Sự chênh lệch này nói lên điều quan trọng hơn con số doanh thu: thị trường đang tăng chủ yếu vì giá bộ nhớ đắt lên, chứ không phải lượng chip bán ra tăng tương ứng.
Giá tăng, không phải sản lượng, tạo nên cú nhảy doanh thu
Theo báo cáo Global Memory Tracker Q3/2026 của Counterpoint Research, giá bán trung bình DRAM đạt 1,9 USD mỗi gigabit. Trong khi đó, lượng bit xuất xưởng tăng khoảng 4% theo quý. Doanh thu tăng gần năm lần so với cùng kỳ vì vậy phản ánh chu kỳ giá nóng và cơ cấu nhu cầu có giá trị cao, không phải các hãng đã sản xuất ra lượng bộ nhớ gấp nhiều lần.
Đà tăng được thúc đẩy bởi nhu cầu từ máy chủ và bộ tăng tốc AI. Điều đáng chú ý với thị trường PC, laptop và điện thoại là áp lực không dừng ở HBM — loại bộ nhớ băng thông cao gắn với bộ tăng tốc — mà lan sang DDR và LPDDR vốn xuất hiện rộng rãi trong thiết bị phổ thông.
DDR và LPDDR tăng nhanh hơn HBM trong quý
Counterpoint ước tính doanh thu DDR tăng 500% và LPDDR tăng khoảng 400% so với cùng kỳ. Doanh thu HBM gần gấp đôi, vẫn là phân khúc có giá trị cao, nhưng tốc độ tăng thấp hơn hai nhóm bộ nhớ hệ thống này. Nhu cầu AI dạng tác vụ tác tử, bên cạnh các cụm máy chủ truyền thống, cần thêm bộ nhớ hệ thống để CPU xử lý dữ liệu và điều phối công việc; điều đó mở rộng sức ép ra ngoài các chip HBM.
Các tỷ lệ tăng này là doanh thu, không phải số lượng chip hay dung lượng xuất xưởng. Khi giá đơn vị cùng tăng, doanh thu có thể phình nhanh hơn đáng kể so với sản lượng. Đây cũng là lý do người mua linh kiện không nên hiểu mức tăng 369% như dấu hiệu nguồn cung đã tăng tương ứng.
Samsung dẫn đầu doanh thu, SK hynix bám sát
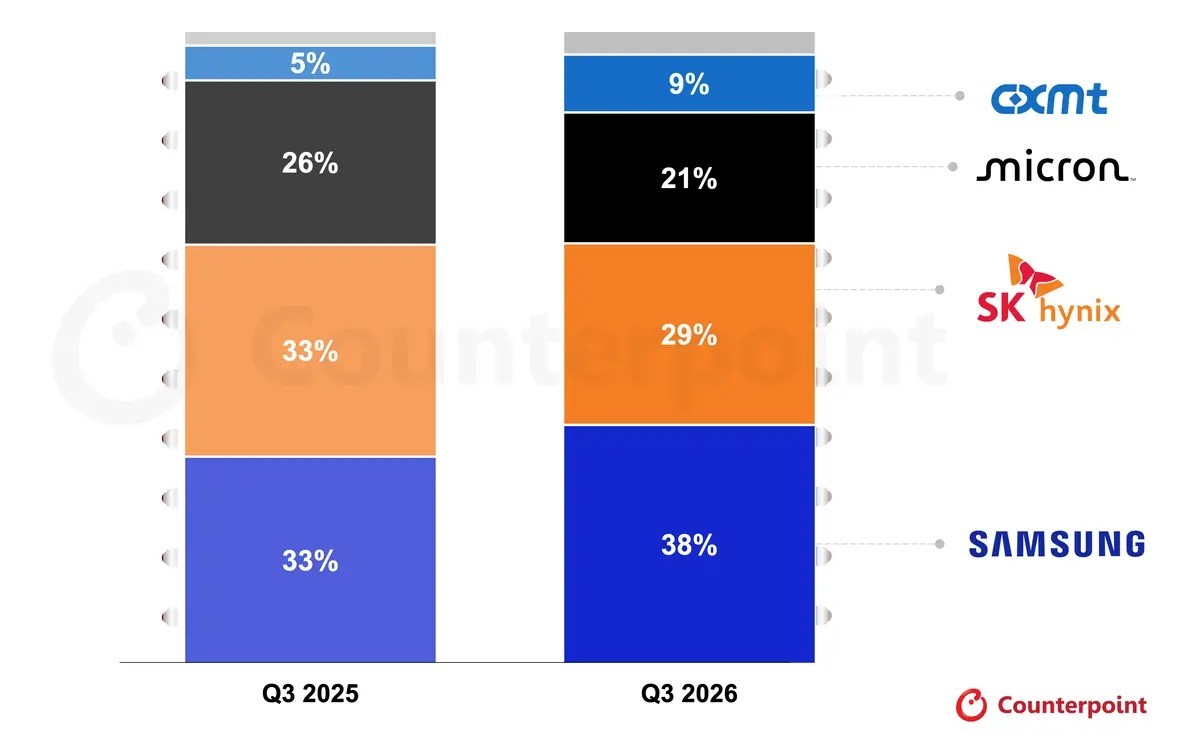
Thị phần doanh thu DRAM Q3/2026 của Samsung đạt 38%, SK hynix 29%, Micron 21% và CXMT 9%, theo Counterpoint. SK hynix tăng doanh thu hơn 40% so với quý trước, nhưng Samsung vẫn đứng đầu trong kỳ này. Cuộc cạnh tranh giữa các hãng cũng diễn ra trên nhiều loại bộ nhớ: lợi thế HBM không tự động quyết định toàn bộ thị trường khi DDR và LPDDR đang tăng nhanh.
Đây là tỷ trọng doanh thu, không phải thị phần theo số chip hay dung lượng sản xuất. Mức giá của từng phân khúc và cơ cấu sản phẩm bán ra đều ảnh hưởng đến thứ hạng, nên không thể dùng bảng này để kết luận hãng nào sản xuất nhiều bit DRAM nhất.
Giá RAM phổ thông có thể còn chịu sức ép đến năm 2028
Counterpoint cho biết các hợp đồng cung ứng dài hạn đang hỗ trợ mặt bằng giá, trong khi những nhà máy mới quy mô lớn chưa bắt đầu sản xuất trước năm 2028. Điều đó khiến khả năng nguồn cung tăng nhanh trong ngắn hạn bị giới hạn. Với người mua PC hoặc laptop, giá bộ nhớ có thể tiếp tục neo cao trong năm tới, dù tốc độ tăng giá đã chậm lại so với nửa đầu năm 2026.
Ở Việt Nam, tác động thường đến qua giá RAM rời, cấu hình laptop và chi phí sản xuất điện thoại, chứ không nhất thiết xuất hiện ngay dưới dạng một mức giá bán lẻ thống nhất. Nếu đang cần nâng cấp, nên so giá bộ nhớ và cấu hình hoàn chỉnh tại thời điểm mua; còn với thiết bị chưa cần thay, báo cáo này chưa đưa ra cơ sở để vội nâng cấp chỉ vì doanh thu ngành tăng mạnh.
Con số cần theo dõi trong các quý tới không chỉ là doanh thu, mà còn là lượng bit xuất xưởng và diễn biến giá hợp đồng. Nếu sản lượng bắt đầu tăng đáng kể trước khi các nhà máy mới vận hành, áp lực lên người mua có thể dịu sớm hơn dự báo hiện tại.
Nguồn tham khảo: BusinessKorea, The Register, GSMArena