Tóm tắt nhanh
- CMA của Anh mở tham vấn đề xuất yêu cầu Apple cho đối thủ truy cập công nghệ thanh toán không tiếp xúc trên iPhone; hạn góp ý là ngày 17/11/2026.
- Cơ quan này nói phí cao, điều khoản chặt và hạn chế kỹ thuật khiến việc cạnh tranh với Apple Pay chưa thực tế.
- Đề xuất đề cập cả Secure Element (SE) và Host-Based Card Emulation (HCE), nhưng chưa phải quyết định cuối cùng hay lệnh có hiệu lực.
- Apple phản đối cách tiếp cận mà hãng cho là làm suy giảm quyền riêng tư và bảo mật.
Apple đã nới quyền truy cập NFC ở một số thị trường, nhưng CMA cho rằng điều đó chưa đủ để đối thủ Apple Pay có thể hoạt động hiệu quả tại Anh. Cơ quan quản lý đang tham vấn đề xuất mới; trọng tâm là điều kiện truy cập và chi phí, chứ không đơn thuần bật một giao diện kỹ thuật.
Mở quyền NFC không có nghĩa là đối thủ đã có thể cạnh tranh
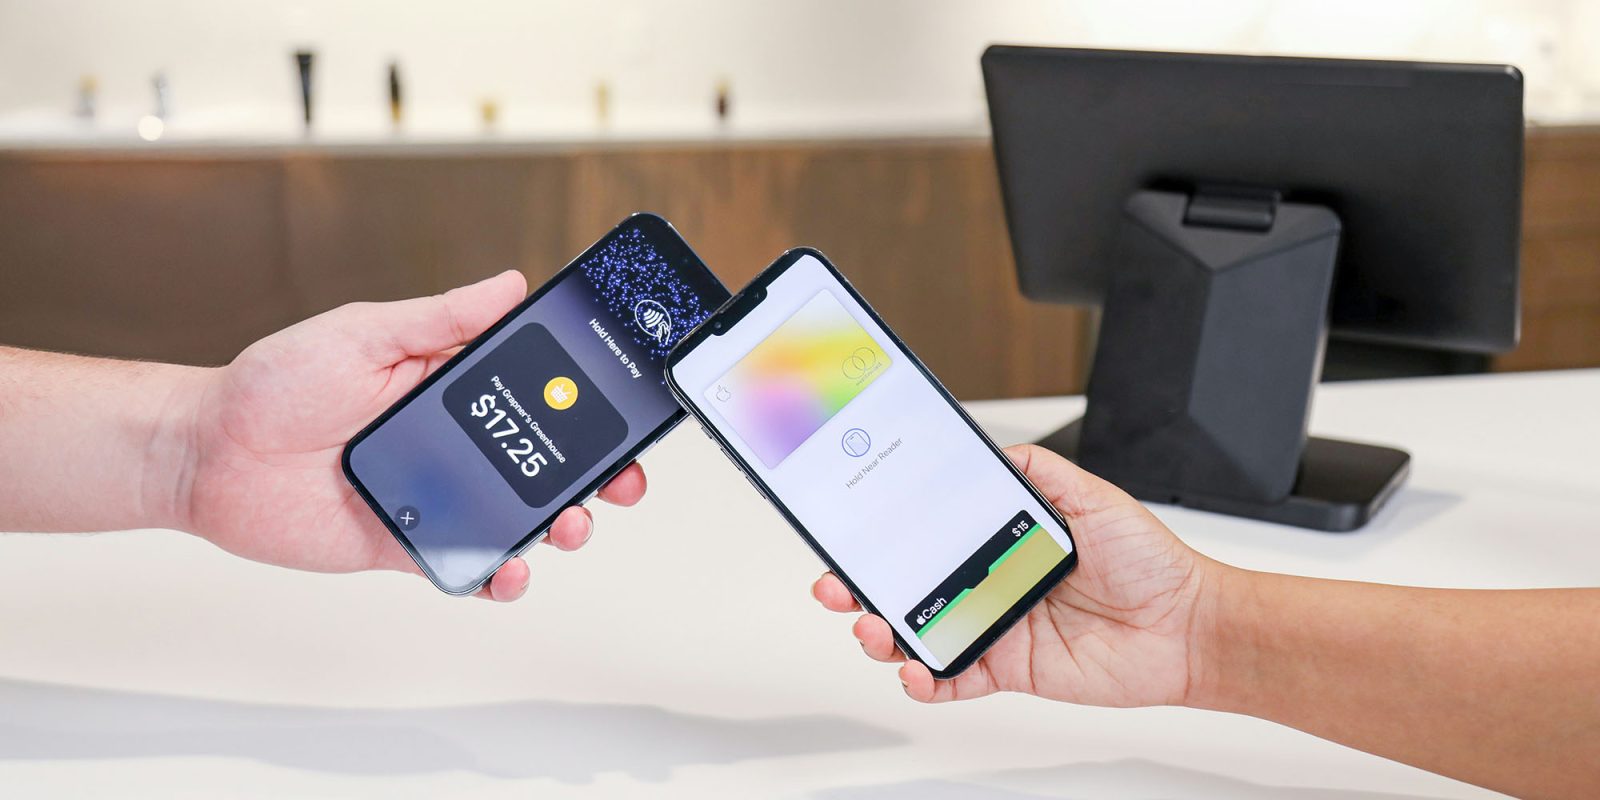
Vấn đề CMA nêu là khoảng cách giữa quyền truy cập trên giấy và khả năng xây dựng một dịch vụ thanh toán khả thi. Giám đốc điều hành CMA Sarah Cardell cho biết các nhà phát triển phản ánh phí cao, điều khoản nghiêm ngặt và giới hạn kỹ thuật đang cản trở họ đổi mới, cạnh tranh.
Đề xuất tham vấn hướng tới việc cho các nhà cung cấp ví bên thứ ba tiếp cận công nghệ không tiếp xúc của iPhone. CMA muốn Apple hỗ trợ hai phương thức phổ biến: Secure Element, nơi thông tin thanh toán được lưu trên thiết bị, và Host-Based Card Emulation, xử lý thông tin theo phương thức lưu trữ ngoài thiết bị. Hai cách triển khai khác nhau về kiến trúc, nên việc chỉ mở một lựa chọn có thể vẫn giới hạn cách ngân hàng hay công ty fintech thiết kế dịch vụ.
Điều khoản thương mại cũng quan trọng không kém. CMA chưa ấn định một mức phí cụ thể; cơ quan này nêu nguyên tắc để xác định điều kiện và kỳ vọng chi phí sẽ thấp hơn đáng kể so với khoản Apple đang thu, đồng thời vẫn trả công hợp lý cho việc cung cấp quyền truy cập. Nếu phí và thủ tục khiến doanh nghiệp không thể thu hồi chi phí phát triển, quyền NFC mới khó tạo ra lựa chọn thực tế cho người dùng.
Khác biệt giữa Anh và EU nằm ở cách quyền truy cập được áp dụng
Tại EU, nhà phát triển có thể xin quyền truy cập NFC khi đáp ứng tiêu chuẩn ngành và giấy phép xử lý thanh toán; theo thông tin được 9to5Mac dẫn lại, cơ chế này không thu phí. Người dùng cũng có thể chọn ví mặc định để mở bằng nút sườn hoặc khi đưa điện thoại gần thiết bị thanh toán.
CMA nói điều kiện Apple đưa ra tại Anh không tương đương với cơ chế đó. Khảo sát Which? được CMA trích dẫn cho thấy 62% người trưởng thành ở Anh sử dụng ví điện tử; Apple Wallet được 50% người trưởng thành sử dụng. Dù vậy, chưa có ví kiểu đối thủ nào ra mắt tại Anh, theo số liệu mà CMA nêu. Điều này không tự chứng minh phí là nguyên nhân duy nhất, nhưng cho thấy mở quyền kỹ thuật mà không xử lý điều kiện kinh doanh có thể chưa đủ để hình thành cạnh tranh.
Luật DMCC 2024 trao cho CMA công cụ áp đặt yêu cầu ứng xử với doanh nghiệp có vị thế thị trường chiến lược trong nền tảng di động. Tuy nhiên, đây mới là đề xuất đang lấy ý kiến, không phải quyết định buộc Apple thay đổi ngay. Tham vấn đóng ngày 17/11/2026; các điều khoản cuối cùng và thời điểm thực thi còn phụ thuộc kết quả quy trình này.
Tranh luận bảo mật cần được kiểm chứng bằng yêu cầu cụ thể
Apple phản đối đề xuất, nói không nên buộc hãng áp dụng một phương án có mức bảo vệ quyền riêng tư và an ninh thấp hơn, đồng thời cho biết sẽ tiếp tục làm việc với CMA. Đây là lập luận của Apple trong quá trình tham vấn; nó chưa tự giải đáp liệu các yêu cầu kỹ thuật mà CMA đề xuất có tạo ra lỗ hổng hay không.
Với thanh toán di động, rủi ro không chỉ nằm ở chip NFC. Cách xác thực, lưu trữ thông tin nhạy cảm, kiểm soát ứng dụng và trách nhiệm khi giao dịch có vấn đề đều ảnh hưởng đến an toàn. Bởi vậy, câu hỏi hữu ích khi đánh giá kết quả tham vấn sẽ là CMA đặt ra những tiêu chuẩn bảo mật và cơ chế kiểm tra nào, chứ không chỉ bên nào nói “an toàn hơn”. CMA cho biết bằng chứng họ xem xét chưa cho thấy hai công nghệ SE và HCE có rủi ro bảo mật cố hữu; điều đó không đồng nghĩa mọi cách triển khai đều mặc nhiên an toàn.
Người dùng iPhone tại Việt Nam chưa có thay đổi trước mắt
Đề xuất này áp dụng cho thị trường Anh, nên người dùng iPhone ở Việt Nam chưa có lựa chọn ví mặc định mới chỉ vì CMA mở tham vấn. Apple Pay đã hoạt động tại Việt Nam từ tháng 8/2023, nhưng hiện quyền thanh toán NFC trên iPhone vẫn gắn với Apple Wallet. Muốn thay đổi trải nghiệm ở các thị trường khác, sức ép pháp lý cần chuyển thành quy định cụ thể và Apple phải triển khai quyền truy cập tương ứng ở từng nơi.
Điểm đáng theo dõi là liệu CMA có giải quyết được phần chi phí và điều kiện vốn khiến quyền truy cập hiện tại khó dùng hay không. Nếu kết quả chỉ yêu cầu mở kỹ thuật mà không tạo điều kiện thương mại khả thi, người dùng có thể vẫn chỉ thấy một ví có sẵn trên iPhone. Còn nếu đối thủ có thể tham gia với quy tắc rõ ràng và kiểm soát bảo mật được xác định cụ thể, lựa chọn thanh toán mới mới có cơ hội xuất hiện.
Nguồn tham khảo: 9to5Mac; Reported.News; CMA